办公设备行业研究报告(新版)
报告摘要
本报告全面分析了全球及中国办公设备行业的发展现状、市场规模、竞争格局、技术趋势及未来前景。办公设备行业涵盖打印机、复印机、多功能一体机、投影仪、碎纸机、考勤机、会议平板等产品,是支撑现代办公场景的重要产业。2024年全球办公设备市场规模约为XXX亿美元,预计2025-2030年复合增长率约为X%。中国市场在数字化转型、远程办公和信创政策驱动下呈现结构性增长机会。报告旨在为行业参与者、投资者和政策制定者提供决策参考。
一、行业概述
1.1 定义与分类
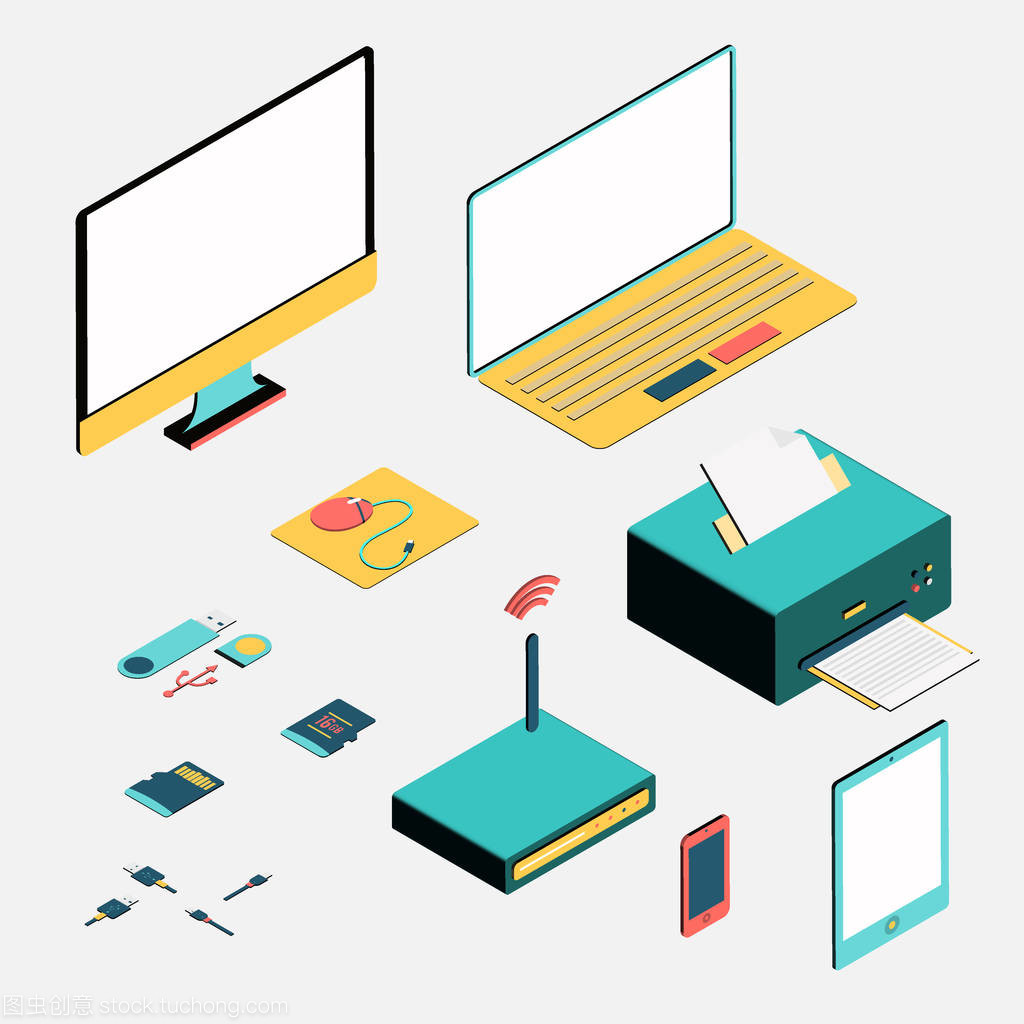
办公设备指用于日常办公事务的机械设备与电子设备,按功能可分为:
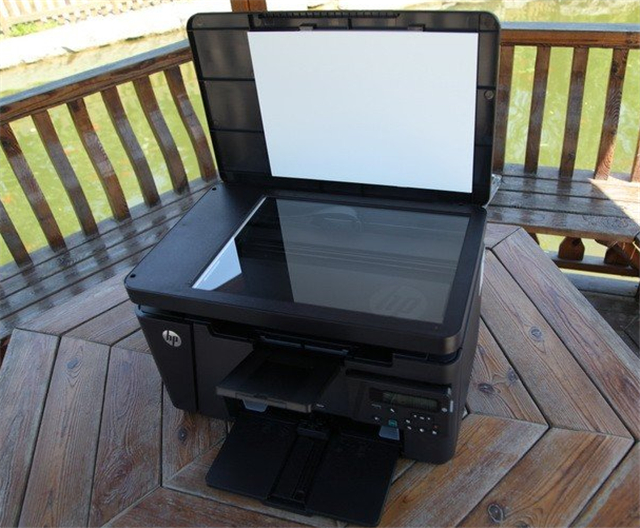
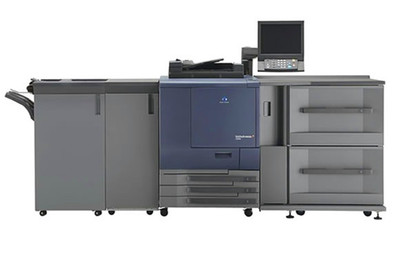
- 文印设备:打印机、复印机、扫描仪、多功能一体机、碎纸机
- 显示与演示设备:投影仪、会议平板、电子白板
- 办公辅助设备:考勤机、点钞机、装订机、标签机
- 通信与协作设备:视频会议终端、IP电话
1.2 产业链结构
上游:原材料与零部件(芯片、感光鼓、墨盒、硒鼓、光学镜头、面板、金属/塑料结构件);中游:整机制造与品牌运营;下游:政府、企业、教育、医疗、金融等行业用户及渠道分销商。
二、全球办公设备市场概况
2.1 市场规模
2024年全球办公设备市场受混合办公模式影响,传统文印设备需求放缓,但会议协作设备、云打印解决方案保持增长。预计2025-2030年CAGR约X%,到2030年市场规模达XXX亿美元。
2.2 区域分布
北美和欧洲为成熟市场, Replacement需求主导;亚太地区(尤其中国、印度、东南亚)为增长引擎;拉美和中东非市场潜力逐步释放。
三、中国办公设备市场分析
3.1 市场规模与增速
2024年中国办公设备市场规模约XXX亿元,同比增长X%。其中党政信创采购、教育信息化和中小企业数字化是主要拉动力。
3.2 需求结构
- 政府及事业单位:受信创政策驱动,国产化替代加速
- 企业用户:中小企业偏好租赁和按印付费模式
- 教育行业:交互平板和打印设备需求稳定
- 医疗、金融:专有打印与安全输出需求突出
3.3 渠道特征
线上电商(京东、天猫、苏宁)占比提升,线下渠道向服务商转型,办公设备租赁和MPS(managed print services)模式兴起。
四、竞争格局
4.1 国际品牌
惠普、佳能、爱普生、兄弟、施乐、理光等在高端市场和核心技术上仍具优势,但份额受国产品牌挤压。
4.2 国内品牌
联想图像、奔图、汉光、震旦、华为(会议平板)、MAXHUB等通过性价比、信创适配和本地化服务快速崛起。
4.3 市场集中度
文印设备CR5较高,会议平板市场集中度相对分散,行业整体呈现“外资主导高端、国产抢占中低端”的格局。
五、技术趋势
5.1 数字化与云化
云打印、移动打印、远程管理成为标配;MPS向MPS+(管理文印服务+流程优化)演进。
5.2 智能化
AI赋能文档处理、自动纠错、语音交互;智能会议平板集成AI降噪、人脸识别、会议纪要生成。
5.3 安全与合规
数据安全法、等保2.0推动安全打印(如刷卡打印、加密输出)需求;信创要求芯片、操作系统、固件全栈自主可控。
5.4 绿色低碳
节能设计、耗材回收、低能耗认证成为采购评分项;无纸化办公和电子签章进一步压缩传统打印量。
六、政策与标准环境
信创产业政策:党政及关基行业国产化替代;采购标准:中国环境标志、节能产品认证;数据安全与个人信息保护法规对设备存储和传输提出要求。
七、行业挑战
- 无纸化趋势导致打印量长期下滑
- 核心零部件(如打印头、感光鼓、芯片)依赖进口
- 价格竞争激烈,耗材利润空间压缩
- 渠道库存与售后服务成本压力
八、发展机遇
- 信创替代窗口期:国产办公设备在党政、金融、能源等领域放量
- 混合办公催生家用打印和便携设备需求
- 会议协作设备升级:传统投影向智能会议平板迁移
- 办公设备订阅制与服务化转型:MPS、设备租赁、耗材套餐
- 出海机会:一带一路沿线市场对性价比产品需求旺盛
九、投资建议
- 关注具备核心零部件自研能力的国产整机厂商
- 布局MPS与办公设备后市场服务企业
- 智慧会议平板与协作生态标的
- 耗材回收与绿色再制造领域
十、未来展望
预计到2030年,中国办公设备市场将完成从“硬件销售”向“硬件+服务+软件”的模式转变。国产品牌在信创和对公市场的份额将持续提升,行业集中度进一步提高,具备全栈技术能力和服务网络的企业将胜出。
附录
- 主要数据来源:IDC、Gartner、赛迪顾问、中国办公设备行业协会
- 研究方法: desk research、专家访谈、企业调研
- 免责声明:本报告仅供参考,不构成投资建议。
如若转载,请注明出处:http://www.cqshuanghuixin.com/product/34.html
更新时间:2026-11-11 09:32:01