2010年中国复印和胶印设备制造行业企业排名及办公设备市场格局
2010年是中国复印和胶印设备制造行业在金融危机后实现恢复性增长的关键一年。随着国内办公自动化需求持续释放、商用印刷市场稳步扩张,行业企业竞争格局呈现出本土品牌加速追赶、外资品牌主导高端市场的显著特征。本文基于行业公开数据与市场调研信息,对2010年中国复印和胶印设备制造行业的企业排名及办公设备市场格局进行梳理分析。
一、行业整体发展概况
2010年,中国复印和胶印设备制造业延续了2009年下半年以来的回升态势。据国家统计局相关数据,当年行业规模以上企业数量超过300家,主营业务收入实现两位数增长,出口交货值较上年明显恢复。办公设备市场方面,数码复合机、激光打印机、复印机等产品需求旺盛,政府采购、中小企业办公自动化以及图文快印行业成为主要增长动力。与此胶印设备领域受印刷包装行业景气度回升带动,单张纸胶印机和卷筒纸胶印机市场需求稳步增长。
二、复印设备制造行业企业排名分析
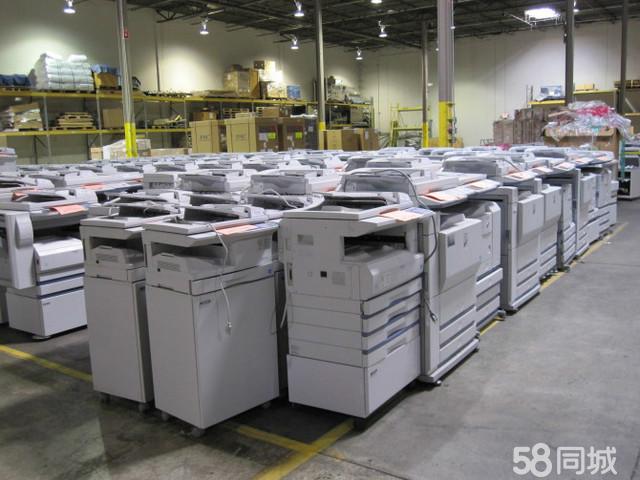
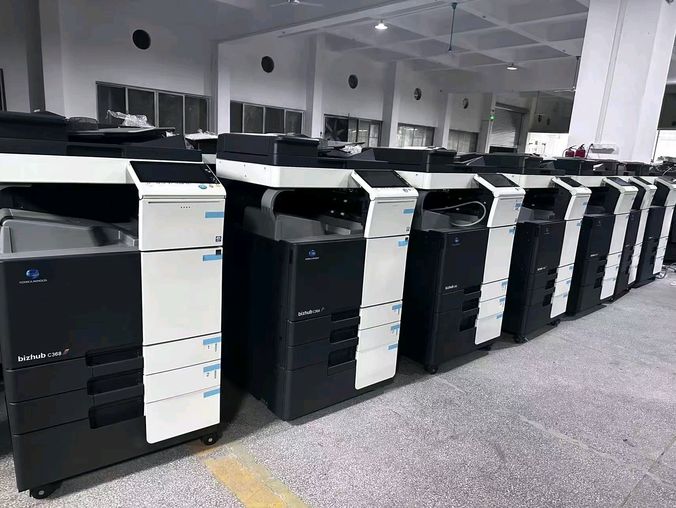
2010年国内复印设备制造领域,外资品牌仍占据主导地位。排名前列的企业主要以外商投资企业为主,凭借技术积累、品牌影响力和渠道优势,在数码复合机、高速复印机等中高端市场保持领先。其中,日系品牌在复印机市场优势明显,部分企业在华设有生产基地,产品覆盖从低速到高速的完整产品线;美系品牌在激光打印和数码复合领域亦占有重要份额。
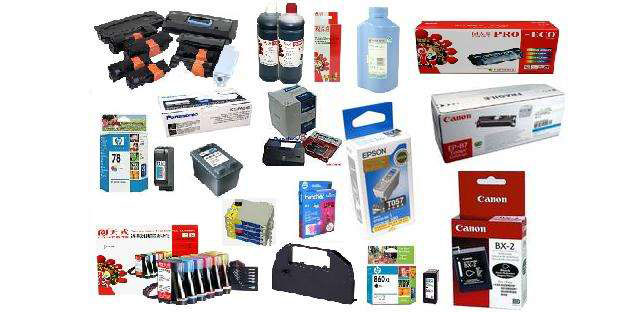
本土企业方面,以联想、方正等为代表的国产办公设备厂商在中低端市场保持一定竞争力,部分企业通过OEM合作和自主研发相结合的方式扩大市场份额。一批专注于打印机耗材和配件制造的企业在产业链配套环节快速成长,形成了较为完整的产业生态。
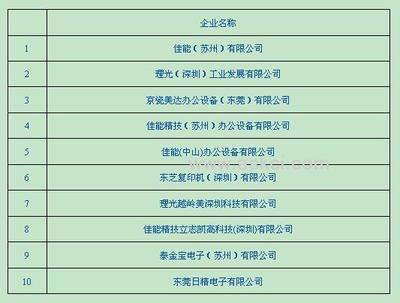
从排名维度看,2010年行业企业排名主要参考主营业务收入、市场份额、产销规模等指标。综合各方数据,复印设备制造领域第一梯队仍由跨国公司在华企业构成,第二梯队包括部分合资企业和实力较强的本土品牌,第三梯队则为数量众多的中小型制造企业,主要集中在低端产品和区域市场。
三、胶印设备制造行业企业排名分析
胶印设备制造领域,2010年国内企业格局相对集中。北人印刷机械股份有限公司作为国内胶印机行业的龙头企业,在单张纸胶印机和卷筒纸胶印机领域保持领先地位,产品覆盖中低端市场并逐步向高端延伸。上海电气印刷包装机械集团旗下相关企业在胶印设备领域亦有较强实力。潍坊华光精工、江西中景集团等企业在中小幅面胶印机市场占据一定份额。
外资品牌方面,海德堡、曼罗兰、高宝等国际印刷设备巨头在中国高端胶印机市场占据主导地位,产品主要面向大型印刷包装企业。2010年,随着国内印刷行业回暖,高端胶印设备进口需求有所回升,但国产设备凭借性价比优势在中低端市场持续扩大份额。
四、办公设备市场格局与竞争特点
2010年办公设备市场呈现出以下特点:其一,数码化趋势加速,数码复合机逐步替代传统模拟复印机,成为市场主流产品;其二,彩色办公需求快速增长,彩色激光打印机和彩色数码复合机市场增速高于黑白产品;其三,渠道竞争日趋激烈,电商渠道开始兴起,但传统OA渠道和IT渠道仍占据主导地位;其四,政府采购和行业客户成为重要市场,国产品牌在信息安全政策推动下获得一定发展空间。
从企业竞争格局看,办公设备市场形成了外资品牌主导高端、本土品牌主攻中低端并逐步向上突破的分层竞争态势。复印机领域日系品牌优势突出,打印机领域美系和日系品牌并列领先,国产厂商则在多功能一体机和低端打印设备市场表现活跃。
五、与展望
2010年中国复印和胶印设备制造行业企业排名反映了行业内外资主导、本土追赶的基本格局。复印设备领域跨国公司凭借技术和品牌优势占据前列,胶印设备领域本土龙头企业在细分市场保持竞争力。展望此后发展,随着国内办公自动化需求持续升级、印刷行业结构调整加快,行业企业将面临数码化转型、绿色制造和智能化升级的多重挑战,本土企业需在核心技术研发和品牌建设上持续发力,方能在激烈的市场竞争中实现进位提升。
如若转载,请注明出处:http://www.cqshuanghuixin.com/product/8.html
更新时间:2026-11-11 10:44:54